一句話結論: 美國社會安全信託基金預計在 2033 年前後耗盡,屆時若國會無所作為,約 7,000 萬領取者的給付將自動削減約 21-23%,改革選項——提高退休年齡、增加薪資稅、取消課稅上限——每一項都牽動政治神經,成為美國財政最棘手的長期難題。

美國社會安全制度(Social Security)是全球最大的退休給付計畫之一,每月向超過 6,700 萬名退休者、身障者與遺屬發放給付。近期最新年度信託基金報告引發熱議,這個建立在 1935 年、近乎九十年歷史的「現收現付」制度,正面臨人口結構帶來的根本性壓力:戰後嬰兒潮世代大規模退休,而勞動人口增長放緩,繳稅的人越來越少、領錢的人越來越多。
信託基金的運作原理
社會安全制度靠薪資稅(payroll tax)運作:目前工作者繳納的薪資稅,直接用來支付當前退休者的給付。當收入大於支出時,盈餘會存入兩個信託基金(老年與遺屬保險 OASI、殘疾保險 DI),並投資於美國政府特別發行的公債。當收入不足以支付給付時,基金就會贖回這些債券來填補缺口。
問題在於:自 2010 年起,這個制度的年度支出已開始超過薪資稅收入,只能靠基金孳息與贖回債券維持。根據受託人報告的預測,信託基金將在 2033 年前後耗盡——這不是「破產」,而是帳戶餘額見底。
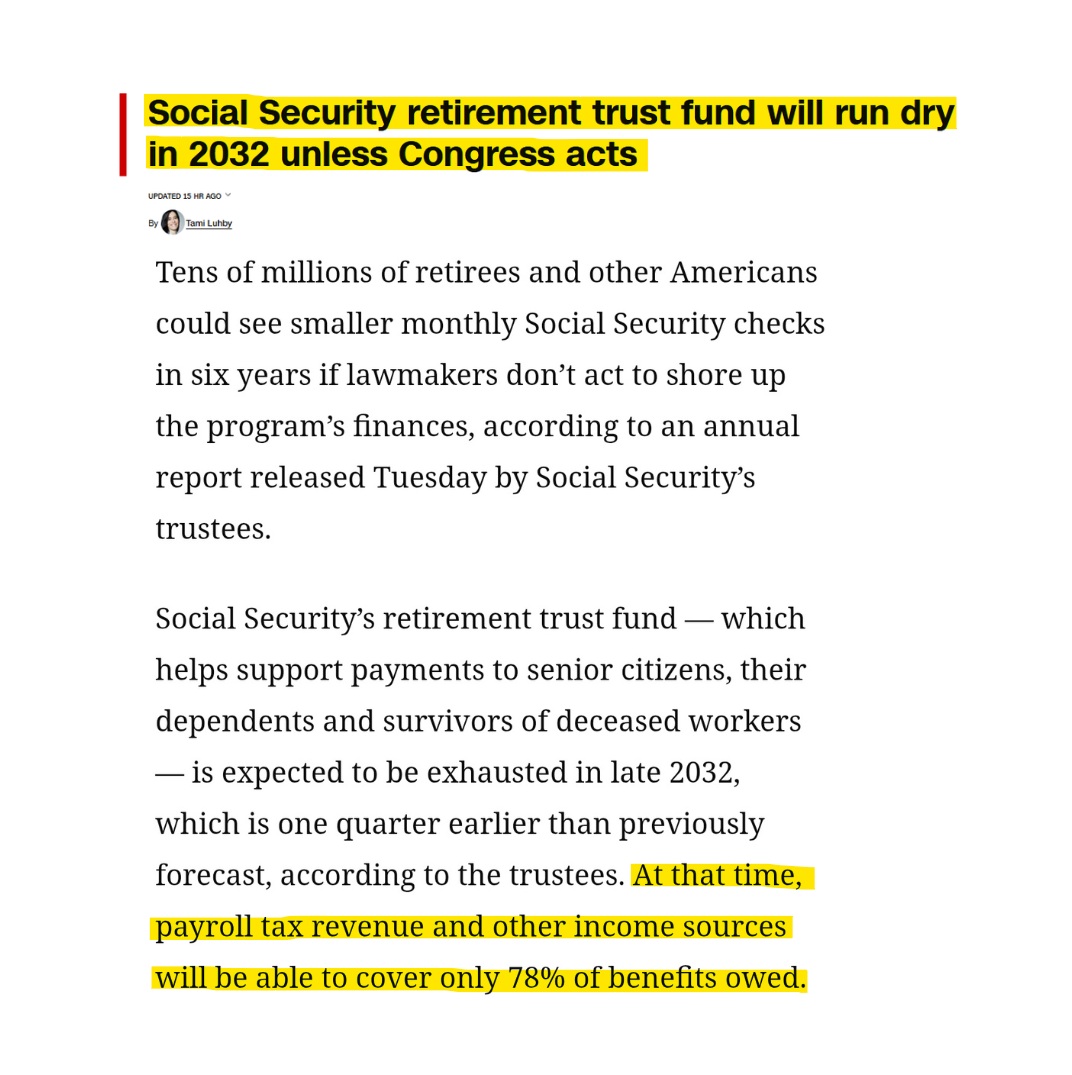
基金耗盡後會發生什麼?
很多人誤以為基金耗盡等於退休金歸零,其實不然。即使信託基金枯竭,只要勞工還在繳薪資稅,制度仍有持續收入——只是不足以支付全部承諾給付。根據官方預測,屆時薪資稅收入僅能支應約 77-79% 的應付給付,換言之,所有領取者的給付將被自動削減約 21-23%。
這種削減是法律自動觸發的,不需要國會表決——但也正因為如此,各方普遍預期國會會在期限前介入,避免數千萬選民同時面對兩成的收入縮水。

可能的改革方案
歷史上美國曾多次拯救這個制度:1983 年雷根政府採納葛林斯潘委員會的建議,逐步提高退休年齡至 67 歲並提前調升薪資稅。如今檯面上的改革選項包括:
- 提高薪資稅率:目前雇主與員工合計繳納 12.4%,小幅上調即可大幅改善財務
- 取消或提高課稅上限:目前薪資超過一定金額(約 17 萬美元)的部分不再課薪資稅,取消上限將讓高收入者全額納保
- 提高退休年齡:進一步延後全額給付年齡,直接減少總給付年數
- 調整給付公式:例如改變生活成本調整(COLA)的計算方式,或對高收入者削減給付
每個選項都有明確的受益者與受損者,這也是為什麼改革遲遲無法落地——任何方案都會觸碰特定選民群體的利益,在政治極化的環境下更難取得共識。
給個人退休規劃的啟示
對全球關注美國財政的讀者與美國勞工本身,這場危機提醒幾件事:
1. 不要把社會安全給付當作退休收入的全部:官方設計上它本來就只替代約 40% 的前期收入,改革不確定性更強化了多元儲蓄的必要性
2. 關注 401(k) 與個人退休帳戶:即使面對市場波動,長期複利的私人儲蓄仍是應對政策變動的最可靠緩衝
3. 留意改革立法動向:無論最終採取加稅、延退或削減給付,提早數年知道就能調整規劃——歷史上的 1983 年改革也是提前多年分階段實施
常見問題 (FAQ)
Q1:美國社會安全基金目前的收入與支出比例是多少?A:近年制度的年度成本已超過薪資稅收入,缺口由信託基金孳息與贖回債券填補。最新受託人報告預估,基金資產將在 2033 年前後耗盡,之後薪資稅收入僅能覆蓋約 77-79% 的承諾給付。
Q2:基金耗盡後退休金會歸零嗎?A:不會。只要勞工繼續繳薪資稅,制度仍有收入,只是不足以支付全額給付。若國會不採取行動,給付將自動削減約 21-23%。
Q3:基金可能的改革方案有哪些?A:主要選項包括提高薪資稅率、取消或提高應稅薪資上限、提高退休年齡、調整給付公式或生活成本調整機制。歷史經驗(如 1983 年改革)顯示通常採取組合式方案並分階段實施。
Q4:年輕世代的社會安全金還領得到嗎?A:制度在現行法律下不會消失,但給付水準取決於國會何時、如何改革。多數預測認為年輕世代仍能領取給付,但可能面臨更高的退休年齡或調整後的給付公式。
Q5:個人應該如何應對這種不確定性?A:核心原則是分散退休收入來源:雇主退休計畫、個人儲蓄帳戶與投資組合不應過度依賴單一政府給付,並定期關注改革立法進展以提前調整。
資料來源:美國社會安全署受託人報告、Wikipedia(Social Security Trust Fund)、X(Twitter)財經分析
留言
張貼留言