一句話結論: 日本 10 年期公債殖利率飆上約 2.95%、逼近 3% 關口,30 年期與 40 年期利率同步創下歷史新高——過去數十年日本輸出全球的「低利率補貼」正在退場,這不只是日本的財政問題,而是牽動全球房貸、股債估值與資金流向的結構性轉折。

「債券」為什麼會登上熱搜榜首?
2026 年 8 月底,「債券」一詞同時登上全球與香港 Google 熱搜榜首,日文、中文新聞同步發酵。導火線是一連串的數字:日本 10 年期政府公債(JGB)殖利率升破 2.95%,創下 1990 年代以來新高,距離整數關卡 3% 只剩一步之遙;30 年期殖利率一度衝上 4.03%,40 年期更超過 4.22%,雙雙改寫歷史最高紀錄。
對習慣了「日本=零利率」的市場來說,這些數字近乎天方夜譚。要知道,日本長期利率長期在 0% 附近打轉,全球投資人借日圓、買海外資產的「利差交易」(carry trade)正是建立在這個基礎上。如今地基正在移動。
利率為什麼飆?三股力量同時發酵
第一是財政。 日本財務省 2027 年度預算概算要求中,國債費(支付利息與本金)高達 36.6 兆日圓,創歷史新高、年增 17.1%。市場開始質疑:當利息支出吃掉預算的三分之一,「放漫財政」還能撐多久?財務省甚至已將長期國債的「想定利率」(編列預算用的假設利率)從 3% 上調至 3.8%——官方自己都在為高利率時代做準備。 第二是貨幣政策正常化。 市場普遍警戒日本央行(BOJ)在 9 月再度升息。當通膨持續高於目標,日銀被迫收縮購債規模,等於是把過去由央行壟斷承接的長期資金需求,重新丟回公開市場定價——利率自然節節走高。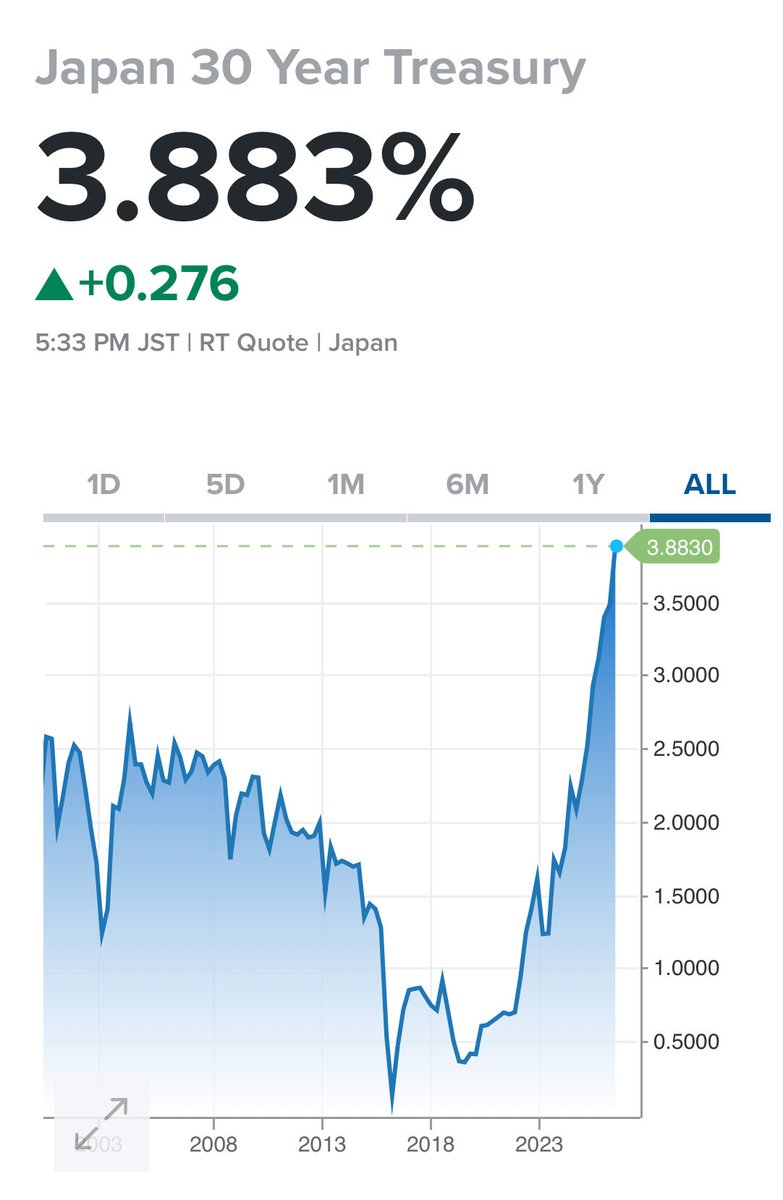 第三是全球債市共振。 這不是日本獨有的現象:美國 10 年期公債殖利率在 4.7% 附近徘徊、英國接近 5%、德國逼近 3%。當全球長端利率一起上行,任何單一市場的「避風港」都不復存在。更關鍵的是美債持有結構的變化——外國官方(包括中國)持續減持美元資產,接手的多是對價格敏感的民間資金,這讓美債利率更容易上行、波動更大。
對全球市場意味著什麼?
利差交易的清算風險。 日本是全球最大淨債權國,日圓資金支撐著從美國科技股到新興市場債券的各類資產。當日本國內利率升至 3%,海外資產的吸引力相對下降,資金回流本土的壓力會逐步累積。Barron's 的形容相傳神:日本過去幾十年的低利率,實質上是對全球依賴赤字的政府與企業提供了一場「隱形補貼」,而這場補貼正在退場。 你的房貸與保單也受影響。 全球長債利率是所有長期資產定價的「地板」。地板抬高,房貸利率、企業融資成本、股市本益比的分母全部上移。這也是為什麼每次日本利率異動,華爾街都如臨大敵——2024 年日銀升息就曾引發全球股匯市劇烈震盪。 一個值得注意的信號: 日本公債收益率與股票股息率的差距已經逆轉——這是 2008 年以來首見,債券開始比股票「更有收入」。對保守型資金而言,留在國內領 3% 無風險利息,突然變成一個合理選項。
一般投資人該注意什麼?
1. 別把「利率正常化」當成短期噪音。 日本利率上行是結構性的:通膨回不去了、央行在縮表、政府在增稅與削減支出之間掙扎。這個趨勢一旦確立,將以十年為尺度影響資產配置。
2. 檢視自己資產組合的「利率敏感度」。 長天期債券 ETF、高本益比成長股、不動產 REITs 都是對利率最敏感的資產類別。
3. 留意日圓與利差交易的連鎖反應。 若日圓因資金回流快速升值,全球風險資產可能重演 2024 年 8 月式的急跌。分散、留現金、避免槓桿,是應對「低利率時代終結」的基本功。
常見問題 (FAQ)
Q1:日本利率上升為什麼會影響全球市場?A:日本是全球最大淨債權國與廉價資金供應者。其國內利率越高,資金越傾向回流本土,全球依賴「借日圓投資海外」的利差交易就要平倉,過程中會拋售美股、新興市場債等資產,造成跨市場震盪。
Q2:「中國減持美債」和日本利率有什麼關係?A:兩者共同指向同一件事——美債的傳統買盤結構正在瓦解。外國官方減持後,美債更多由民間資金承接,對收益率的要求更高;加上日本資金回流,兩股力量都推高全球長端利率。
Q3:殖利率上升時,手上的債券或債券 ETF 該賣嗎?A:取決於天期與目的。長天期債券對利率最敏感,若利率續升、帳面損失會擴大;但若你是領息目的且持有至到期,影響有限。一般建議檢視存續期間,避免過度集中在超長天期商品。
Q4:日本央行為什麼要讓利率上升到 3%?A:日本核心通膨已連續多年高於 2% 目標,實質利率仍是負值。日銀需要緩步正常化以抑制通膨預期、維護日圓匯價;只是市場走得比央行更快,才出現殖利率飆升。
Q5:現在還適合投資日本資產嗎?A:利率上升對日本銀行業(存放款利差擴大)偏多,對高負債企業與不動產偏空;日圓升值則有利於以日圓計價的海外投資人回報。關鍵是區分子行業,而非籠統看多看空日本。
留言
張貼留言